Saimnieks LV / 2025.gads (Jūnijs)
Ja saimnieciskās darbības veicējs turpina savu saimniecisko darbību, reģistrējot zemnieka saimniecību (ZS) un nododot tai visus savus aktīvus, rodas jautājums – vai par šiem ieguldījumiem ir jāaprēķina pievienotās vērtības nodoklis (PVN) un jāveic priekšnodokļa korekcija par iepriekšējiem periodiem?
Situācijas analīze:
Izskatām Valsts ieņēmums dienesta (VID) skaidrojumu, kas sniegts 2024. gada 23. oktobra uzziņā P005-17/8.6.1/71027.
Situācijas apraksts
Saimnieciskās darbības veicējs, reģistrēts PVN maksātājs, plāno dibināt ZS, kura turpinās to pašu saimnieciskās darbības veidu, kas veikts līdz šim, – lauksaimniecisko darbību.
Vienlaikus saimnieciskās darbības veicējs visus īpašumā esošos un saimnieciskajai darbībai nepieciešamos aktīvus – pamatlīdzekļus un krājumus –, par kuriem iepriekš tika atskaitīts priekšnodoklis, plāno ieguldīt jaundibinātajā ZS.
Pēc ZS reģistrēšanas saimnieciskās darbības veicēja statuss tiks izbeigts un tas tiks izslēgts no PVN maksātāju reģistra.
PVN piemērošana
Atbilstoši Pievienotās vērtības nodokļa likuma (PVN likums)...
Pilnu rakstu lasiet jūnija SAIMNIEKS LV numurā!
 Saimnieks LV
Gleznainais Talsu novada Abavas pagasts un Sabiles pilsēta plaši pazīstami ...
 Saimnieks LV
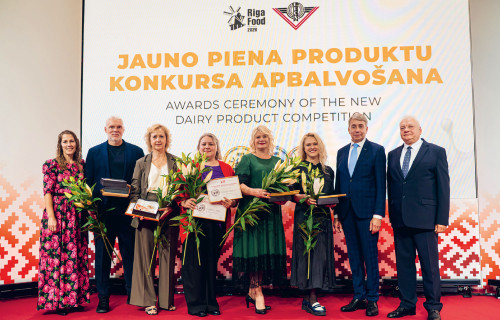
Latvijas piena nozare turpina attīstīties, arvien lielāku uzmanību pievēršo...
 Saimnieks LV
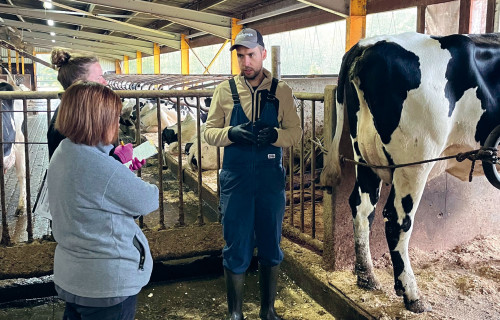
Grasbergs Veterinārija ir kļuvusi par nozīmīgu atbalstu daudzām Latvijas la...
 Saimnieks LV
14.septembrī Latvijas Biozinātņu un tehnoloģiju universitātes (LBTU) Veteri...