, .
Vārda dienu svin:
Linards, Leons, Leo, Leonards, Leonarda
Saimnieks LV / 2025.gads (Oktobris)
Jautājums:
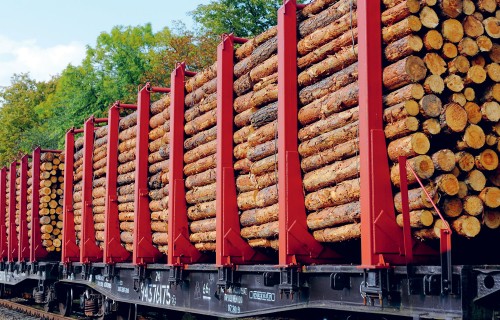
Latvijas uzņēmums A pārdod kokmateriālus Lietuvas uzņēmumam B par 10 000 EUR. Abi uzņēmumi ir reģistrēti pievienotās vērtības nodokļa maksātāji katrs savā valstī. Kokmateriālus no Latvijas uz Lietuvu transportē uzņēmums B. Par preču pārvadājumu ir noformēta CMR pavadzīme. Vai šim darījumam drīkst piemērot pievienotās vērtības nodokļa 0 % likmi? Vai Latvijas uzņēmumam ir jāreģistrējas par pievienotās vērtības nodokļa maksātāju Lietuvā? Kā šis darījums jānorāda nodokļa deklarācijā?
Atbilde:
Pievienotās vērtības nodokļa likuma (PVN likums) 43. panta 4. daļa nosaka, ka pievienotās vērtības nodokļa (PVN) 0 % likmi piemēro preču piegādēm Eiropas Savienības (ES) teritorijā, ja tiek izpildīti abi nosacījumi:
• preču transporta pavaddokumentos un nodokļu rēķinā ir norādīts preču saņēmēja darījuma brīdī derīgs citas ES dalībvalsts PVN numurs;
• preces ir nosūtītas vai transportētas no iekšzemes uz citu ES dalībvalsti un to apliecina preču piegādātāja rīcībā esošie transporta pavaddokumenti.
Ja abi šie nosacījumi tiek izpildīti, Latvijas uzņēmumam A ir tiesības preču piegādei ES teritorijā piemērot PVN 0 %...
Pilnu rakstu lasiet oktobra SAIMNIEKS LV numurā!
 Saimnieks LV
Šī gada septembrī Latvijā vecākā putnu ferma Alūksnes putnu ferma svinēja s...
 Saimnieks LV
Vasaras izskaņā uz galda nonāca divi dokumenti. Pirmais ir piecu lapu melnr...
 Saimnieks LV
DeLaval Latvija 30 gadu jubileju atzīmēja, vienkopus pulcējot klientus, sad...
 Saimnieks LV
Iebraucot briežu dārzā Dobelnieki Ogres novadā, cerētā staltbriežu bara vie...